Domain highend-pc.de kaufen?
Wir ziehen mit dem Projekt
highend-pc.de um.
Sind Sie am Kauf der Domain
highend-pc.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain highend-pc.de kaufen?
Wird Restschuldversicherung zurückgezahlt?
Wird Restschuldversicherung zurückgezahlt? Die Restschuldversicherung ist eine Versicherung, die dazu dient, die Restschuld eines Kredits im Falle von unvorhergesehenen Ereignissen wie Arbeitslosigkeit, Krankheit oder Tod des Kreditnehmers abzudecken. Die Beiträge für die Restschuldversicherung werden in der Regel zusammen mit den Kreditraten gezahlt. Im Falle eines Schadensfalls, bei dem die Restschuldversicherung greift, werden die noch ausstehenden Kreditraten oder die Restschuld des Kredits durch die Versicherungsgesellschaft übernommen. Somit wird die Restschuldversicherung nicht direkt an den Kreditnehmer zurückgezahlt, sondern sie dient dazu, die finanzielle Belastung im Falle eines Schadensfalls zu reduzieren. **
Wie hoch Restschuldversicherung?
Wie hoch ist die Restschuldversicherung? Die Höhe der Restschuldversicherung hängt von verschiedenen Faktoren ab, wie z.B. der Kreditsumme, der Laufzeit des Kredits, dem Alter und Gesundheitszustand des Kreditnehmers. In der Regel wird die Restschuldversicherung als Prozentsatz der Kreditsumme berechnet. Es ist wichtig, die genauen Konditionen und Kosten der Restschuldversicherung mit dem Kreditgeber zu klären, um eine fundierte Entscheidung zu treffen. Es empfiehlt sich auch, verschiedene Angebote zu vergleichen, um die beste und günstigste Restschuldversicherung für den individuellen Bedarf zu finden. **
Ähnliche Suchbegriffe für Restschuldversicherung
Top-Angebote
Produkte zum Begriff Restschuldversicherung:
-
Restschuldversicherung und Liquiditätssicherung, Gebundene Ausgabe von Udo Reifner,Michael Knobloch,Kai-Oliver Knops, BoD – Books on Demand,Restschuldversicherung Und Liquiditätssicherung, Gebundene Ausgabe Von Udo Reifner,michael Knobloch,kai-oliver Knops, Bod – Books On Demand, 978-3-8391-4606-4, Seitenanzahl: 29629,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Cappelletti, Mara: Rolex - Eleganz, Präzision und InnovationRolex - Eleganz, Präzision und Innovation , Eleganz, Präzision und Innovation , Bypass- & Ablassventile > Luftversorgung , Erscheinungsjahr: 20241030, Produktform: Leinen, Autoren: Cappelletti, Mara~Patrizzi, Osvaldo, Seitenzahl/Blattzahl: 152, Keyword: Armbanduhr; Datejust; Daytona; Firmengeschichte; Firmenhistorie; Geschenkband; Modelle; Oyster; Rolex; Rolex-Modelle; Rolex-Uhr; Sammler; Uhren; Uhrenbuch; Uhrenmanufaktur; Uhrenmodelle; Yacht-Master, Fachschema: Antiquitäten / Uhren~Armbanduhr~Uhr / Armbanduhr, Warengruppe: HC/Sammlerkataloge, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 240, Höhe: 25, Gewicht: 1108, Produktform: Gebunden, Genre: Sachbuch/Ratgeber,50,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
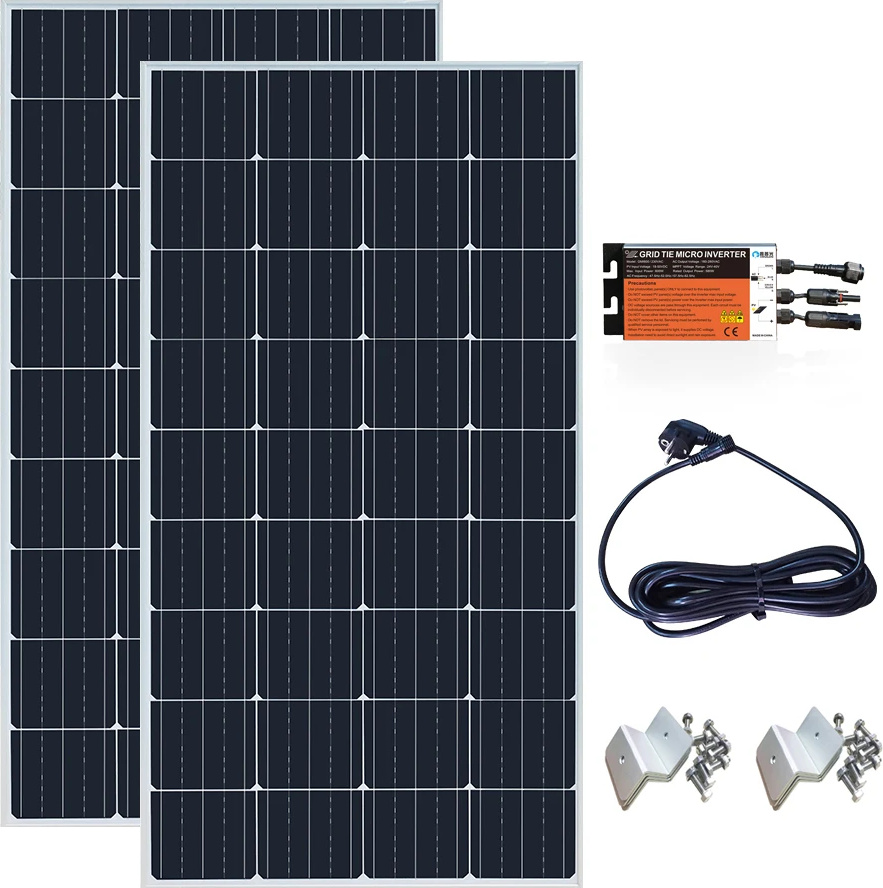
Solarmodul, 800W Leistung, hohe Effizienz, 400w plug and playeffiziente energieerzeugung: nutzen sie solarenergie effektiv mit einem hocheffizienten modul mit einer bewertung von 24%.robuste bauweise: hergestellt aus gehärtetem glas und einem stabilen aluminiumrahmen, um verschiedenen umgebungsbedingungen standzuhalten.einfache integration: entwickelt für die kompatibilität mit netzgebundenen systemen, was eine unkomplizierte installation und integration in die bestehende stromversorgung ihres hauses ermöglicht.umfassendes paket: enthält essentielle komponenten wie ac-kabel und montagehalterungen für ein störungsfreies installationserlebnis. Spezifikation: material: monokristallines siliziumabmessungen: standardpaneelabmessungen für die solarinstallationkompatibilität: geeignet für netzgebundene systememodulwirkungsgrad: 24%maximale leistung: 800wanschlussdose: ip67 bewertettemperaturbereich: 20 bis +80ausgangskabel: 2,5mm² / 14awg:/li>Die von Ihnen gekaufte Variante ist:400w plug and play hohe leistungsabgabe: erzeugen sie bis zu 400w oder627,99 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
Verbesserung von Effizienz und Zuverlässigkeit der Produktentwicklung durch adaptives Anforderungsmanagement, Taschenbuch von Tobias Pickshaus,Verbesserung Von Effizienz Und Zuverlässigkeit Der Produktentwicklung Durch Adaptives Anforderungsmanagement, Taschenbuch Von Tobias Pickshaus, Apprimus, 978-3-9855501-5-9, Seitenanzahl: 21639,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Zahlt die Restschuldversicherung?
Die Restschuldversicherung zahlt in der Regel die ausstehende Kreditsumme, wenn der Kreditnehmer verstirbt oder arbeitsunfähig wird. Die genauen Bedingungen und Leistungen können jedoch je nach Versicherungsvertrag variieren. Es ist wichtig, die Vertragsbedingungen sorgfältig zu prüfen, um sicherzustellen, dass die gewünschten Leistungen abgedeckt sind. **
-
Wann wird Restschuldversicherung ausgezahlt?
Die Restschuldversicherung wird in der Regel ausgezahlt, wenn der Versicherungsnehmer verstirbt, arbeitsunfähig wird oder arbeitslos wird. In diesen Fällen übernimmt die Versicherung die noch ausstehenden Raten oder die Restschuld des Kredits. Es ist wichtig, dass die genauen Bedingungen und Leistungen der Restschuldversicherung im Vertrag festgehalten sind, um im Ernstfall Anspruch auf die Auszahlung zu haben. Die Auszahlung erfolgt dann an den Kreditgeber, um die finanzielle Belastung des Versicherungsnehmers zu reduzieren. Es ist ratsam, sich vor Abschluss einer Restschuldversicherung genau über die Konditionen und Leistungen zu informieren, um im Bedarfsfall abgesichert zu sein. **
-
Was ist die Restschuldversicherung?
Was ist die Restschuldversicherung? Die Restschuldversicherung ist eine Versicherung, die dazu dient, die Restschuld eines Kredits im Falle von unvorhergesehenen Ereignissen wie Arbeitslosigkeit, Krankheit oder Tod des Kreditnehmers abzusichern. Sie soll sicherstellen, dass die Hinterbliebenen oder der Kreditnehmer selbst nicht mit der Rückzahlung des Kredits belastet werden, wenn er die Raten nicht mehr bedienen kann. Die Restschuldversicherung kann optional zu einem Kredit abgeschlossen werden und bietet somit zusätzliche Sicherheit für den Kreditgeber und den Kreditnehmer. Es ist wichtig, die Bedingungen und Kosten der Restschuldversicherung genau zu prüfen, um zu entscheiden, ob sie sinnvoll ist. **
-
Ist eine Restschuldversicherung Pflicht?
Ist eine Restschuldversicherung Pflicht? Nein, eine Restschuldversicherung ist in der Regel nicht verpflichtend, wenn man einen Kredit aufnimmt. Es kann jedoch sein, dass manche Kreditgeber eine Restschuldversicherung als Bedingung für die Kreditvergabe vorschreiben. Es ist wichtig, die Vertragsbedingungen genau zu prüfen, um sicherzustellen, ob eine Restschuldversicherung erforderlich ist. Man sollte auch die Kosten und den Nutzen der Versicherung abwägen, um eine fundierte Entscheidung zu treffen. **
Was zahlt die Restschuldversicherung?
Die Restschuldversicherung zahlt im Falle des Todes des Kreditnehmers die noch ausstehende Restschuld des Kredits. Sie dient somit als Absicherung für die Hinterbliebenen, um nicht mit der Schuldenlast belastet zu werden. Je nach Vertrag kann die Restschuldversicherung auch bei Arbeitslosigkeit oder Arbeitsunfähigkeit des Kreditnehmers einspringen und die Raten übernehmen. Es ist wichtig, die genauen Leistungen und Bedingungen der Restschuldversicherung zu prüfen, um im Ernstfall abgesichert zu sein. **
Wann springt Restschuldversicherung ein?
Die Restschuldversicherung springt in der Regel ein, wenn der Kreditnehmer aufgrund unvorhergesehener Umstände wie Arbeitslosigkeit, Arbeitsunfähigkeit oder Tod nicht mehr in der Lage ist, die Kreditraten zu zahlen. Sie dient dazu, die Restschuld des Kredits abzudecken und somit den Kreditnehmer und seine Familie vor finanziellen Schwierigkeiten zu schützen. Die genauen Bedingungen, unter denen die Restschuldversicherung einspringt, können je nach Vertrag variieren, daher ist es wichtig, die Versicherungsbedingungen genau zu prüfen. In der Regel muss der Kreditnehmer die Versicherungspolice regelmäßig bezahlen, um im Ernstfall abgesichert zu sein. **
Top-Angebote
Produkte zum Begriff Restschuldversicherung:
-
Widerruflichkeit der Restschuldversicherung bei Verbraucherdarlehen, Taschenbuch von Rebecca Schacht, EHV Academicpress, 978-3-86741-741-9Widerruflichkeit Der Restschuldversicherung Bei Verbraucherdarlehen, Taschenbuch Von Rebecca Schacht, Ehv Academicpress, 978-3-86741-741-9, Seitenanzahl: 30049,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Informations- und Beratungspflichten in der Restschuldversicherung, Taschenbuch von Thomas Bensch, GRIN, 978-3-668-64419-9Informations- Und Beratungspflichten In Der Restschuldversicherung, Taschenbuch Von Thomas Bensch, Grin, 978-3-668-64419-9, Seitenanzahl: 3217,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Restschuldversicherung und Liquiditätssicherung, Gebundene Ausgabe von Udo Reifner,Michael Knobloch,Kai-Oliver Knops, BoD – Books on Demand,Restschuldversicherung Und Liquiditätssicherung, Gebundene Ausgabe Von Udo Reifner,michael Knobloch,kai-oliver Knops, Bod – Books On Demand, 978-3-8391-4606-4, Seitenanzahl: 29629,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Cappelletti, Mara: Rolex - Eleganz, Präzision und InnovationRolex - Eleganz, Präzision und Innovation , Eleganz, Präzision und Innovation , Bypass- & Ablassventile > Luftversorgung , Erscheinungsjahr: 20241030, Produktform: Leinen, Autoren: Cappelletti, Mara~Patrizzi, Osvaldo, Seitenzahl/Blattzahl: 152, Keyword: Armbanduhr; Datejust; Daytona; Firmengeschichte; Firmenhistorie; Geschenkband; Modelle; Oyster; Rolex; Rolex-Modelle; Rolex-Uhr; Sammler; Uhren; Uhrenbuch; Uhrenmanufaktur; Uhrenmodelle; Yacht-Master, Fachschema: Antiquitäten / Uhren~Armbanduhr~Uhr / Armbanduhr, Warengruppe: HC/Sammlerkataloge, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 240, Höhe: 25, Gewicht: 1108, Produktform: Gebunden, Genre: Sachbuch/Ratgeber,50,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wird Restschuldversicherung zurückgezahlt?
Wird Restschuldversicherung zurückgezahlt? Die Restschuldversicherung ist eine Versicherung, die dazu dient, die Restschuld eines Kredits im Falle von unvorhergesehenen Ereignissen wie Arbeitslosigkeit, Krankheit oder Tod des Kreditnehmers abzudecken. Die Beiträge für die Restschuldversicherung werden in der Regel zusammen mit den Kreditraten gezahlt. Im Falle eines Schadensfalls, bei dem die Restschuldversicherung greift, werden die noch ausstehenden Kreditraten oder die Restschuld des Kredits durch die Versicherungsgesellschaft übernommen. Somit wird die Restschuldversicherung nicht direkt an den Kreditnehmer zurückgezahlt, sondern sie dient dazu, die finanzielle Belastung im Falle eines Schadensfalls zu reduzieren. **
-
Wie hoch Restschuldversicherung?
Wie hoch ist die Restschuldversicherung? Die Höhe der Restschuldversicherung hängt von verschiedenen Faktoren ab, wie z.B. der Kreditsumme, der Laufzeit des Kredits, dem Alter und Gesundheitszustand des Kreditnehmers. In der Regel wird die Restschuldversicherung als Prozentsatz der Kreditsumme berechnet. Es ist wichtig, die genauen Konditionen und Kosten der Restschuldversicherung mit dem Kreditgeber zu klären, um eine fundierte Entscheidung zu treffen. Es empfiehlt sich auch, verschiedene Angebote zu vergleichen, um die beste und günstigste Restschuldversicherung für den individuellen Bedarf zu finden. **
-
Zahlt die Restschuldversicherung?
Die Restschuldversicherung zahlt in der Regel die ausstehende Kreditsumme, wenn der Kreditnehmer verstirbt oder arbeitsunfähig wird. Die genauen Bedingungen und Leistungen können jedoch je nach Versicherungsvertrag variieren. Es ist wichtig, die Vertragsbedingungen sorgfältig zu prüfen, um sicherzustellen, dass die gewünschten Leistungen abgedeckt sind. **
-
Wann wird Restschuldversicherung ausgezahlt?
Die Restschuldversicherung wird in der Regel ausgezahlt, wenn der Versicherungsnehmer verstirbt, arbeitsunfähig wird oder arbeitslos wird. In diesen Fällen übernimmt die Versicherung die noch ausstehenden Raten oder die Restschuld des Kredits. Es ist wichtig, dass die genauen Bedingungen und Leistungen der Restschuldversicherung im Vertrag festgehalten sind, um im Ernstfall Anspruch auf die Auszahlung zu haben. Die Auszahlung erfolgt dann an den Kreditgeber, um die finanzielle Belastung des Versicherungsnehmers zu reduzieren. Es ist ratsam, sich vor Abschluss einer Restschuldversicherung genau über die Konditionen und Leistungen zu informieren, um im Bedarfsfall abgesichert zu sein. **
Ähnliche Suchbegriffe für Restschuldversicherung
-
Solarmodul, 800W Leistung, hohe Effizienz, 400w plug and playeffiziente energieerzeugung: nutzen sie solarenergie effektiv mit einem hocheffizienten modul mit einer bewertung von 24%.robuste bauweise: hergestellt aus gehärtetem glas und einem stabilen aluminiumrahmen, um verschiedenen umgebungsbedingungen standzuhalten.einfache integration: entwickelt für die kompatibilität mit netzgebundenen systemen, was eine unkomplizierte installation und integration in die bestehende stromversorgung ihres hauses ermöglicht.umfassendes paket: enthält essentielle komponenten wie ac-kabel und montagehalterungen für ein störungsfreies installationserlebnis. Spezifikation: material: monokristallines siliziumabmessungen: standardpaneelabmessungen für die solarinstallationkompatibilität: geeignet für netzgebundene systememodulwirkungsgrad: 24%maximale leistung: 800wanschlussdose: ip67 bewertettemperaturbereich: 20 bis +80ausgangskabel: 2,5mm² / 14awg:/li>Die von Ihnen gekaufte Variante ist:400w plug and play hohe leistungsabgabe: erzeugen sie bis zu 400w oder627,99 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
Verbesserung von Effizienz und Zuverlässigkeit der Produktentwicklung durch adaptives Anforderungsmanagement, Taschenbuch von Tobias Pickshaus,Verbesserung Von Effizienz Und Zuverlässigkeit Der Produktentwicklung Durch Adaptives Anforderungsmanagement, Taschenbuch Von Tobias Pickshaus, Apprimus, 978-3-9855501-5-9, Seitenanzahl: 21639,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
JRL Professional Universal Clipper Guard Set – Präzision & maximale FlexibilitätProduktinformationen Das JRL Professional Universal Clipper Guard Set ist die ideale Ergänzung für Friseure, Barbiere und anspruchsvolle Anwender, die Wert auf präzise Haarschnitte und vielseitige Schnittlängen legen. Mit 6 hochwertigen Aufsteckkämmen bietet das Set eine breite Auswahl an Schnittlängen von 1,5 mm bis 13 mm und ermöglicht exakte Übergänge, saubere Fades und gleichmäßige Ergebnisse. Die universelle Kompatibilität macht die Aufsteckkämme passend für die meisten professionellen Haarschneidemaschinen, einschließlich des JRL FF2020C Clippers. Dank der einfachen Handhabung lassen sich die Kämme schnell wechseln und sorgen für effizientes Arbeiten im Salon oder unterwegs. Gefertigt aus robusten, langlebigen Materialien, gewährleisten sie eine konstante Schneideleistung und lange Lebensdauer – ideal für den täglichen Einsatz. Produktvorteile: 6 Aufsteckkämme für vielseitige Schnittlängen Schnittlängen: 1,5 / 3 / 4,5 / 6 / 10 / 13 mm Universell kompatibel mit gängigen Clippern Passend für JRL FF2020C Schneller und einfacher Wechsel Präzise Ergebnisse für Fades und Übergänge Robuste, langlebige Verarbeitung Ideal für Salon, Barbershop und Heimgebrauch Herstellerinformationen Saykos GmbHvon-Röntgen-Straße 12Ahaus, Deutschland, 48683info@jrlgermany.dehttps://www.jrlgermany.de12,10 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
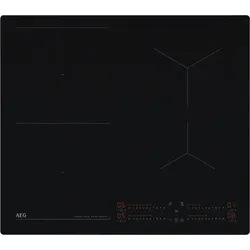
AEG TI64IB1BIZ Induktionskochfeld – Effizienz und Präzision für Ihre KücheAEG TI64IB1BIZ Induktionskochfeld: Effizienz und Präzision für Ihre Küche Das AEG TI64IB1BIZ Induktionskochfeld ist die perfekte Ergänzung für jede moderne Küche, die Wert auf Effizienz, Präzision und Komfort legt. Dieses Kochfeld vereint innovative Funktionen mit einem eleganten Design und sorgt dafür, dass das Kochen nicht nur schneller, sondern auch einfacher und intuitiver wird. Entdecken Sie die Vorteile der Induktion in Kombination mit smarten Features, die Ihren Kochalltag erleichtern. Flexibilität für jede Topfgröße: Bridge-Funktion Die innovative Bridge-Funktion des AEG TI64IB1BIZ ermöglicht es Ihnen, zwei separate Kochzonen zu einer großen, verbundenen Zone zusammenzuschalten. Das ist ideal, wenn Sie größeres Kochgeschirr wie Bräter, Grillplatten oder große Fischpfannen verwenden möchten. Die Hitze wird dabei gleichmäßig über die gesamte erweiterte Fläche verteilt, sodass auch sperrige Töpfe optimal und effizient beheizt werden können. Nutzen Sie Ihre Kochfläche flexibel nach Bedarf! Automatischer Komfort: Hob2Hood-Funktion Mit der cleveren Hob2Hood-Funktion wird die Steuerung Ihrer Dunstabzugshaube zum Kinderspiel. Das Kochfeld kommuniziert kabellos mit einer kompatiblen AEG Dunstabzugshaube und passt deren Gebläsestufe sowie die Beleuchtung automatisch an die Intensität des Kochvorgangs an. So haben Sie immer klare Sicht und frische Luft, ohne einen zusätzlichen Handgriff machen zu müssen – für ungestörtes Kochen und eine angenehme Küchenatmosphäre. Schnelligkeit und Präzision: PowerBoost und Direct Touch Bedienung Wenn es mal schnell gehen muss, ist die PowerBoost-Funktion Ihr bester Freund. Sie liefert zusätzliche Leistung, um Wasser in kürzester Zeit zum Kochen zu bringen oder Töpfe und Pfannen blitzschnell aufzuheizen. Die präzise Direct Touch Bedienung ermöglicht Ihnen zudem eine intuitive und direkte Einstellung der gewünschten Leistungsstufe per Fingertipp. So haben Sie stets die volle Kontrolle über den Garprozess. Produktdetails auf einen Blick: Gerätetyp: Induktionskochfeld Anzahl Kochzonen: 4 Induktionskochzonen Besondere Funktionen: Bridge-Funktion, Hob2Hood-Funktion, PowerBoost für alle Kochzonen, Direct Touch Bedienung, Kindersicherung, Verriegelungsfunktion, Kurzzeitwecker, Öko-Timer, Restwärmeanzeige (3-stufig) Design: Facettenschliff (links und rechts) Gesamtanschlusswert: 7350 W Farbe: Schwarz Ihre Fragen, unsere Antworten: FAQ Was ist der Vorteil eines Induktionskochfeldes gegenüber anderen Kochfeldern? Induktionskochfelder erhitzen Töpfe und Pfannen extrem schnell und präzise, da die Hitze direkt im Kochgeschirrboden erzeugt wird. Die Kochfläche selbst bleibt relativ kühl, was das Verbrennungsrisiko minimiert und die Reinigung nach dem Kochen erheblich vereinfacht, da nichts auf der heißen Fläche einbrennen kann. Wie genau funktioniert die Hob2Hood-Funktion? Die Hob2Hood-Funktion funktioniert über eine Infrarotverbindung zwischen Kochfeld und Dunstabzugshaube. Sobald Sie das Kochfeld einschalten und mit dem Kochen beginnen, sendet das Kochfeld Signale an die Haube, die dann automatisch ihre Leistungsstufe an die Intensität des Kochens anpasst. Die Beleuchtung kann ebenfalls synchronisiert werden.1087,12 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist die Restschuldversicherung?
Was ist die Restschuldversicherung? Die Restschuldversicherung ist eine Versicherung, die dazu dient, die Restschuld eines Kredits im Falle von unvorhergesehenen Ereignissen wie Arbeitslosigkeit, Krankheit oder Tod des Kreditnehmers abzusichern. Sie soll sicherstellen, dass die Hinterbliebenen oder der Kreditnehmer selbst nicht mit der Rückzahlung des Kredits belastet werden, wenn er die Raten nicht mehr bedienen kann. Die Restschuldversicherung kann optional zu einem Kredit abgeschlossen werden und bietet somit zusätzliche Sicherheit für den Kreditgeber und den Kreditnehmer. Es ist wichtig, die Bedingungen und Kosten der Restschuldversicherung genau zu prüfen, um zu entscheiden, ob sie sinnvoll ist. **
-
Ist eine Restschuldversicherung Pflicht?
Ist eine Restschuldversicherung Pflicht? Nein, eine Restschuldversicherung ist in der Regel nicht verpflichtend, wenn man einen Kredit aufnimmt. Es kann jedoch sein, dass manche Kreditgeber eine Restschuldversicherung als Bedingung für die Kreditvergabe vorschreiben. Es ist wichtig, die Vertragsbedingungen genau zu prüfen, um sicherzustellen, ob eine Restschuldversicherung erforderlich ist. Man sollte auch die Kosten und den Nutzen der Versicherung abwägen, um eine fundierte Entscheidung zu treffen. **
-
Was zahlt die Restschuldversicherung?
Die Restschuldversicherung zahlt im Falle des Todes des Kreditnehmers die noch ausstehende Restschuld des Kredits. Sie dient somit als Absicherung für die Hinterbliebenen, um nicht mit der Schuldenlast belastet zu werden. Je nach Vertrag kann die Restschuldversicherung auch bei Arbeitslosigkeit oder Arbeitsunfähigkeit des Kreditnehmers einspringen und die Raten übernehmen. Es ist wichtig, die genauen Leistungen und Bedingungen der Restschuldversicherung zu prüfen, um im Ernstfall abgesichert zu sein. **
-
Wann springt Restschuldversicherung ein?
Die Restschuldversicherung springt in der Regel ein, wenn der Kreditnehmer aufgrund unvorhergesehener Umstände wie Arbeitslosigkeit, Arbeitsunfähigkeit oder Tod nicht mehr in der Lage ist, die Kreditraten zu zahlen. Sie dient dazu, die Restschuld des Kredits abzudecken und somit den Kreditnehmer und seine Familie vor finanziellen Schwierigkeiten zu schützen. Die genauen Bedingungen, unter denen die Restschuldversicherung einspringt, können je nach Vertrag variieren, daher ist es wichtig, die Versicherungsbedingungen genau zu prüfen. In der Regel muss der Kreditnehmer die Versicherungspolice regelmäßig bezahlen, um im Ernstfall abgesichert zu sein. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.